lintasnews, Jakarta – Kepercayaan publik terhadap pengelolaan uang negara kembali menghadapi ujian. Di tengah tuntutan agar masyarakat patuh membayar pajak,
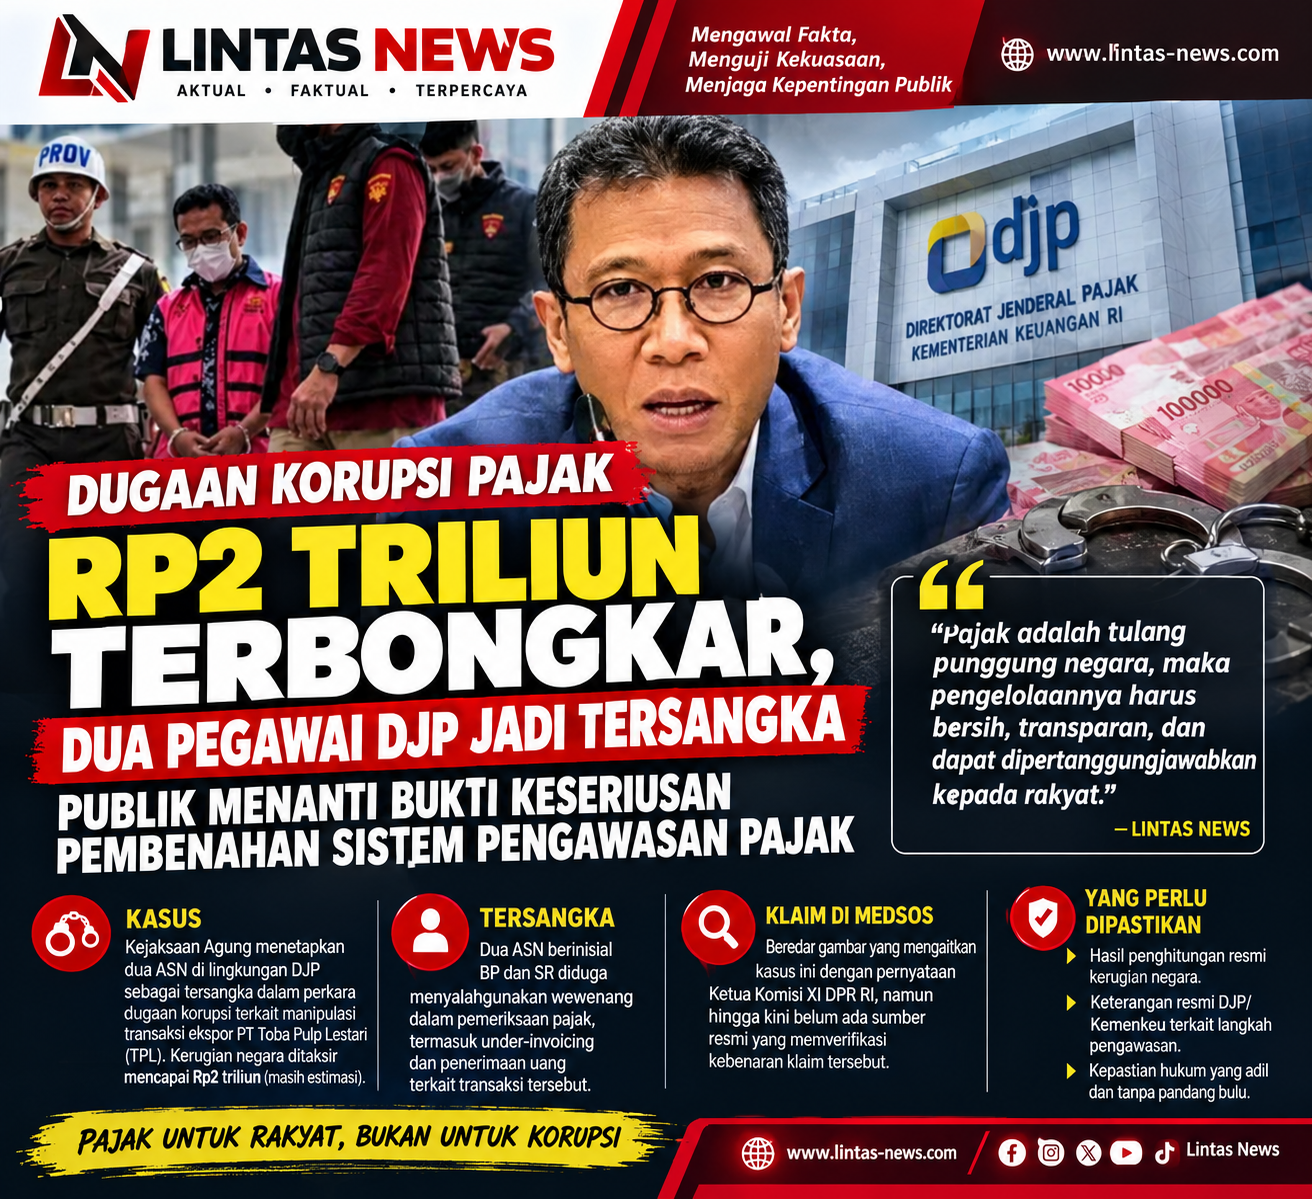
Kejaksaan Agung (Kejagung) menetapkan dua aparatur sipil negara (ASN) di lingkungan Direktorat Jenderal Pajak (DJP) sebagai tersangka dalam perkara dugaan korupsi terkait manipulasi transaksi ekspor PT Toba Pulp Lestari (TPL), dengan estimasi sementara kerugian negara mencapai Rp 2 triliun.
Kasus yang diumumkan pada 12 Agustus 2026 tersebut memunculkan pertanyaan serius mengenai pengawasan internal, integritas aparatur perpajakan, dan efektivitas sistem pemeriksaan pajak di Indonesia.
Persoalannya bukan semata-mata soal besarnya angka yang diduga merugikan negara. Lebih jauh, perkara ini menyentuh persoalan mendasar: bagaimana negara dapat menuntut kepatuhan wajib pajak apabila pengawasan terhadap aparatur yang bertugas mengamankan penerimaan negara masih menghadapi dugaan penyimpangan ?
DUA ASN PAJAK JADI TERSANGKA
Berdasarkan keterangan Kejagung yang diberitakan sejumlah media nasional, dua ASN DJP berinisial BP dan SR ditetapkan sebagai tersangka dalam perkara dugaan korupsi yang berkaitan dengan transaksi ekspor bubur kertas atau pulp PT Toba Pulp Lestari kepada perusahaan afiliasinya.
Penyidik menduga terdapat manipulasi pelaporan nilai dan jenis produk ekspor atau under-invoicing yang berdampak pada berkurangnya penerimaan pajak negara.
Kedua tersangka diduga tidak menjalankan fungsi pengawasan dan penelaahan hasil pemeriksaan pajak sebagaimana mestinya.
Penyidik juga menduga terdapat penerimaan uang yang berkaitan dengan perbuatan tersebut.
Kejagung menyebut nilai sementara kerugian negara diperkirakan mencapai Rp2 triliun.
Namun, angka tersebut masih menunggu penghitungan resmi auditor sehingga harus dipahami sebagai estimasi sementara, bukan nilai kerugian final yang telah ditetapkan secara definitif.
Penetapan tersangka merupakan bagian dari proses hukum. Kesalahan pidana masing-masing pihak tetap harus dibuktikan melalui mekanisme peradilan yang berlaku.
KEPATUHAN PAJAK JANGAN HANYA DIBEBANKAN KEPADA RAKYAT
Perkara ini menjadi momentum untuk mempertanyakan konsistensi penegakan hukum perpajakan.
Masyarakat dan pelaku usaha dituntut memenuhi kewajiban pajak sesuai ketentuan.
Pada saat yang sama, negara wajib memastikan bahwa pengawasan, pemeriksaan, dan penindakan terhadap dugaan pelanggaran dilakukan secara adil, transparan, serta tanpa pandang bulu.
Apabila dugaan penyimpangan oleh aparatur terbukti di pengadilan, penanganannya tidak boleh berhenti pada individu yang berada di lapangan.
Rantai pengawasan, prosedur pemeriksaan, dan mekanisme pencegahan penyimpangan juga patut dievaluasi sesuai kewenangan masing-masing lembaga.
Namun, perkara yang melibatkan dua pegawai tidak dapat dijadikan dasar untuk menyimpulkan bahwa seluruh pegawai pajak melakukan pelanggaran.
Penilaian harus didasarkan pada fakta dan bukti, bukan generalisasi.
NARASI VIRAL DAN FAKTA YANG HARUS DIPISAHKAN
Sebuah gambar yang beredar di media sosial mengaitkan kasus dugaan korupsi pajak Rp 2 triliun dengan narasi bahwa kantor pajak tetap menuntut rakyat membayar pajak, serta memuat kalimat tentang penagihan pajak hingga ke rumah.
Namun, gambar tersebut tidak menyertakan sumber pernyataan, tanggal, maupun tautan pemberitaan yang dapat digunakan untuk memastikan konteksnya.
Karena itu, klaim mengenai pernyataan Ketua Komisi XI DPR RI sebagaimana ditampilkan dalam gambar belum dapat dipastikan kebenarannya hanya berdasarkan materi visual tersebut.
Tidak tepat pula menganggap seluruh isi gambar sebagai satu rangkaian fakta yang telah terverifikasi.
Dalam pemberitaan, kasus dugaan korupsi Rp 2 triliun harus dibedakan dari klaim mengenai pernyataan pejabat atau kebijakan penagihan pajak yang belum terkonfirmasi.
PENEGAKAN HUKUM HARUS BERLAKU TANPA PILIH KASIH
Prinsip persamaan di hadapan hukum mengharuskan setiap orang diperlakukan sesuai ketentuan yang berlaku, tanpa membedakan jabatan, kedudukan ekonomi, maupun status sosialnya.
Dalam perkara ini, penyidik perlu menuntaskan pembuktian terhadap para tersangka, menelusuri aliran dana yang diduga berkaitan dengan tindak pidana, serta mengungkap mekanisme yang memungkinkan dugaan penyimpangan tersebut terjadi.
Di sisi lain, DJP dan Kementerian Keuangan perlu memberikan informasi yang proporsional mengenai langkah pengawasan dan perbaikan sistem, sepanjang tidak mengganggu proses penyidikan.
Transparansi diperlukan agar masyarakat dapat menilai apakah pembenahan dilakukan secara nyata atau hanya sebatas pernyataan.
PUBLIK BERHAK MENUNTUT AKUNTABILITAS
Pajak merupakan salah satu sumber utama pembiayaan negara. Oleh sebab itu, pengelolaannya harus dapat dipertanggungjawabkan kepada masyarakat.
Kepatuhan wajib pajak tidak boleh dipandang semata-mata sebagai kewajiban administratif.
Kepercayaan masyarakat juga perlu dijaga melalui pelayanan yang baik, kepastian hukum, pengawasan yang efektif, dan penindakan terhadap pelanggaran berdasarkan bukti.
Kasus dugaan korupsi yang ditaksir mencapai Rp 2 triliun ini semestinya menjadi ujian bagi sistem pengawasan perpajakan sekaligus momentum untuk memperkuat akuntabilitas pengelolaan keuangan negara.
Pertanyaan mendasarnya sederhana: jika masyarakat dituntut taat membayar pajak, apakah negara juga sudah memastikan bahwa setiap rupiah penerimaan tersebut dikelola melalui sistem yang bersih, transparan, dan dapat dipertanggung jawabkan ?
Pertanyaan itu harus dijawab melalui penegakan hukum yang profesional, pembuktian yang terbuka sesuai ketentuan, dan pembenahan sistem yang terukur—bukan melalui penghakiman di media sosial.
LINTAS NEWS – Mengawal Fakta, Menguji Kekuasaan, dan Menjaga Kepentingan Publik.